Impuestos sobre ganancias de casino online en España
 Disponible en ESDisponible en ES
La Agencia Tributaria sitúa las ganancias y pérdidas patrimoniales del juego que no proceden de transmisiones en la base imponible general del IRPF. Para juegos sin fines publicitarios, las pérdidas del juego pueden compensarse hasta el límite de las ganancias obtenidas en el mismo período. En el caso particular de cuentas de juego, su manual de Renta 2025 indica que el titular debe atender a la diferencia global positiva entre premios y aportaciones realizadas durante el ejercicio en todas las cuentas de las que sea titular.
Esto no significa que cada retirada bancaria sea una ganancia fiscal ni que exista un tipo único aplicable a todo jugador. La fiscalidad depende del resultado anual y de la situación tributaria completa del contribuyente. El marco general se basa en información de la Agencia Tributaria, pero para una declaración concreta debe consultarse la normativa y documentación correspondiente al ejercicio fiscal aplicable.
La regla general: las ganancias del juego van a la base general
El Manual práctico de Renta 2025 de la Agencia Tributaria incluye entre las ganancias y pérdidas patrimoniales que integran la base imponible general los premios obtenidos por participar en juegos, concursos, rifas o combinaciones aleatorias. La regla es relevante para casino online, apuestas y otras actividades en las que se arriesga dinero sobre resultados inciertos.
La base general no debe confundirse con la base del ahorro. El tratamiento concreto del IRPF depende de las demás rentas y circunstancias del contribuyente, por lo que esta regla no puede convertirse en un porcentaje fiscal universal. La cifra final no se obtiene aplicando un único tipo al saldo del casino.
La referencia más segura es el manual oficial del ejercicio que se está declarando. En agosto de 2026, la referencia disponible es el Manual de Renta 2025. Para ejercicios posteriores, debe comprobarse si la Agencia Tributaria ha cambiado la redacción, los apartados o los criterios.
Ganancias y pérdidas: hasta dónde se compensan
Para juegos sin fines publicitarios, la Agencia Tributaria indica que las pérdidas obtenidas en el juego pueden compensarse hasta el límite de las ganancias del mismo período impositivo. Esto impide utilizar un saldo negativo del juego para crear una pérdida fiscal adicional más allá de las ganancias de juego obtenidas.
La autoridad también explica que el cómputo de ganancias y pérdidas del juego se realiza de forma global durante el período impositivo, tomando en consideración los distintos juegos del contribuyente. Existen excepciones para determinadas loterías y apuestas amparadas por un régimen específico, y tampoco se tratan igual los premios promocionales sin desembolso económico.
El punto importante para un jugador de casino online es no confundir una sesión perdedora con el resultado fiscal anual. Se puede perder en un día, ganar en otro y retirar fondos en un tercero. La referencia tributaria mira el conjunto del período según las reglas aplicables, no una única operación aislada.
La regla específica para cuentas de juego
La Agencia Tributaria añade una precisión útil para cuentas de juego: la ganancia patrimonial corresponde al titular y, según el Manual de Renta 2025, debe declararse la diferencia global positiva entre los premios obtenidos y las aportaciones realizadas a lo largo del ejercicio en todas las cuentas de las que sea titular. Es una formulación importante porque obliga a pensar en el conjunto de cuentas, no en una sola plataforma.
Por eso no es correcto mirar únicamente cuánto dinero salió de Baxterbet hacia el banco. Una retirada es un movimiento de caja. El resultado fiscal requiere revisar premios, aportaciones y el conjunto anual de cuentas de juego dentro del marco que describe la Agencia Tributaria.
Esta distinción también explica por qué una persona puede retirar menos dinero del que depositó en un momento concreto y, sin embargo, necesitar revisar el resultado agregado del ejercicio. Del mismo modo, una retirada grande no es automáticamente la cifra que debe trasladarse a la declaración. El cálculo fiscal no se identifica con el historial de retiros.
Ejemplo conceptual sin cálculo fiscal individual
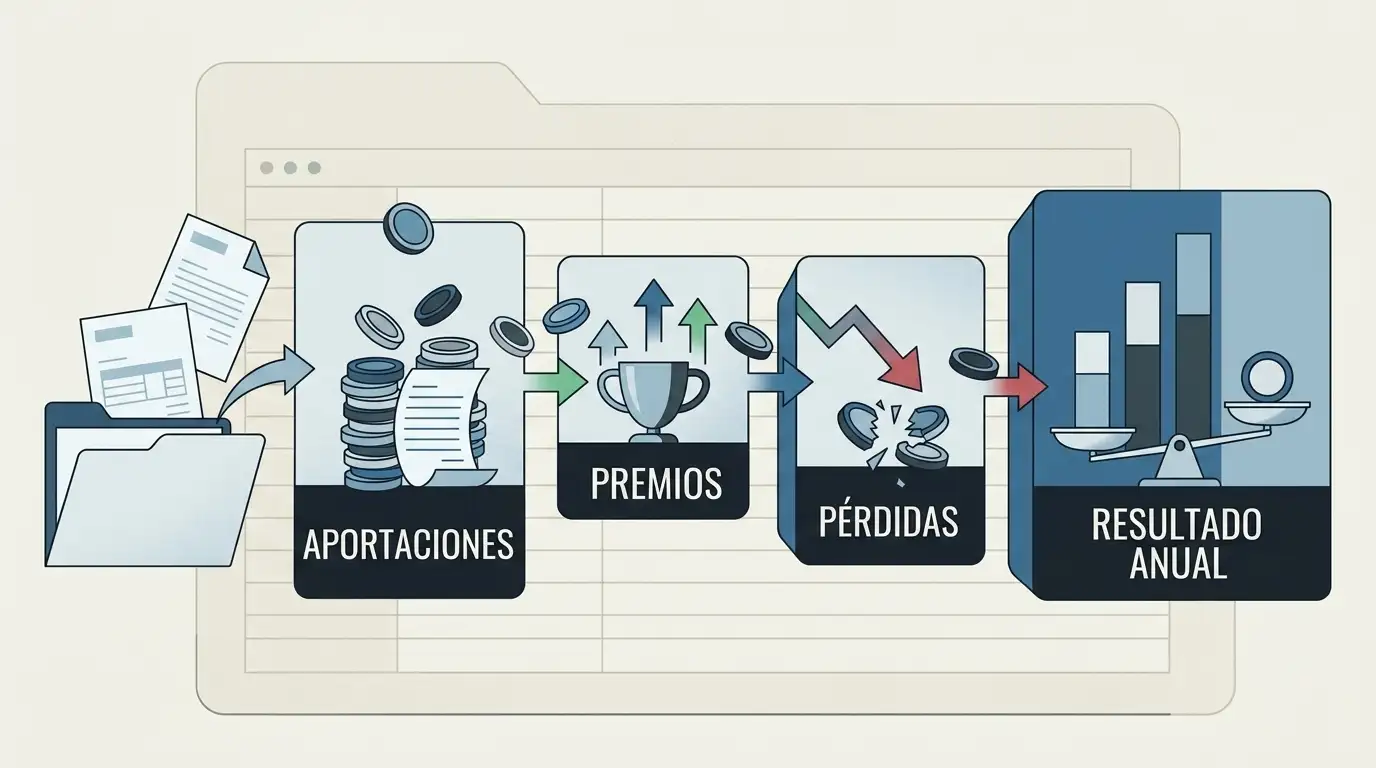
Imagina que durante un año una persona utiliza varias cuentas de juego. Hace aportaciones en distintos momentos, recibe premios en sesiones diferentes y mueve parte del saldo de vuelta a su cuenta bancaria. Para entender la fiscalidad no bastaría con sumar las retiradas. Habría que reconstruir el resultado anual con los datos que exige el criterio fiscal aplicable.
Esta página no ofrece un ejemplo numérico cerrado porque un caso real puede incluir promociones, premios sujetos a reglas distintas, varias cuentas, retenciones u otras circunstancias tributarias. El objetivo es mostrar el método de trabajo: conservar registros, separar tipos de movimiento y contrastar el resultado con el manual oficial del ejercicio.
Qué registros conviene conservar
Una buena trazabilidad reduce el riesgo de intentar reconstruir meses de actividad al final de la campaña de Renta. Aunque cada plataforma presenta su historial de forma distinta, conviene mantener un archivo anual con movimientos y documentos que permitan entender el origen del resultado.
- Historial de aportaciones o depósitos por cuenta de juego.
- Historial de premios, resultados o movimientos internos cuando la plataforma lo permita.
- Historial de retiradas hacia banco, tarjeta, monedero o criptoactivo.
- Extractos bancarios relacionados con ingresos y salidas de las cuentas de juego.
- Informes anuales descargables de cada operador, si existen.
- Capturas o exportaciones de saldo de cierre cuando sean necesarias para aclarar movimientos.
- Documentación de premios sujetos a retención, si se ha practicado una retención.
El objetivo no es almacenar datos indiscriminadamente, sino poder explicar de dónde sale el resultado anual. Si una plataforma ofrece un resumen de actividad o un estado de cuenta, conservarlo junto con los extractos puede ahorrar mucho trabajo posterior.
Retirada no es igual a ganancia fiscal
Esta es una de las confusiones más frecuentes. Una retirada solo indica que una cantidad salió de una cuenta de juego hacia otro medio. Parte de ese dinero puede corresponder a aportaciones anteriores, parte a premios y parte a un saldo acumulado de otros momentos. Por eso usar la suma de retiradas como si fuera el beneficio anual puede distorsionar el resultado.
La página de pagos y retiradas explica los flujos operativos de depósitos y cobros. Esa información sirve para entender por dónde se mueve el dinero, pero no sustituye la clasificación fiscal. El movimiento financiero y el resultado tributario son dos capas diferentes.
La misma separación ayuda cuando se usan varias marcas. Un jugador puede tener depósitos y retiradas en operadores distintos. La formulación de la Agencia Tributaria para cuentas de juego obliga a mirar el resultado global positivo anual del titular, no a tratar cada operador como un compartimento fiscal independiente.
Premios promocionales y otras excepciones
El manual distingue entre juegos sin fines publicitarios y premios derivados de concursos o combinaciones aleatorias con fines publicitarios. En estos últimos casos no se aplica la misma posibilidad de compensar pérdidas. También existen premios de determinadas loterías y apuestas que se rigen por reglas específicas y no deben mezclarse automáticamente con el tratamiento general del casino online.
Por eso conviene identificar qué tipo de ingreso aparece en cada registro. Un premio promocional gratuito puede tener una naturaleza distinta de la ganancia obtenida arriesgando dinero en un juego. Si hay dudas sobre la clasificación, la solución adecuada es consultar el manual del ejercicio y, para una situación personal, acudir a un profesional tributario.
Qué no dice esta regla fiscal
El hecho de que una ganancia de juego pueda tener tratamiento en el IRPF no valida ni autoriza al operador que originó esa ganancia. Fiscalidad y licencia son sistemas distintos. La página de licencia y regulación explica que no se ha verificado una licencia DGOJ para Baxterbet o Neroblanko y que los términos actuales de la marca incluyen a España entre los países restringidos para depósitos y juego con dinero real.
Del mismo modo, una obligación tributaria no desaparece por el simple hecho de que una plataforma opere desde otra jurisdicción. Esta guía no extrae conclusiones individuales sobre obligaciones concretas, pero sí subraya que la fuente adecuada para el tratamiento fiscal español es la Agencia Tributaria, no el casino ni una web de afiliación.
Cómo preparar una revisión anual de actividad
- Enumera todas las cuentas de juego que hayas utilizado durante el ejercicio.
- Descarga o exporta los historiales disponibles antes de que cambien los formatos de la plataforma.
- Separa aportaciones, premios, pérdidas y retiradas para no confundir movimientos con resultado.
- Contrasta la suma global con extractos bancarios o de otros medios de pago.
- Marca por separado premios promocionales o partidas que puedan tener un tratamiento diferente.
- Consulta el Manual de Renta del ejercicio exacto antes de trasladar cifras a la declaración.
- Si el caso incluye varias jurisdicciones, criptoactivos, retenciones o dudas de residencia fiscal, busca asesoramiento profesional.
Este flujo es más útil que intentar recordar el resultado a final de año. La información de una cuenta puede ser suficiente para explicar una parte del historial, pero la obligación de mirar el conjunto hace recomendable un registro centralizado.
Preguntas frecuentes
¿Tengo que declarar cada retirada?
La Agencia Tributaria no define el resultado del juego como la suma de retiradas. Para cuentas de juego, su manual se refiere a la diferencia global positiva entre premios y aportaciones del ejercicio en todas las cuentas del titular. Una retirada es un movimiento de fondos y debe distinguirse del resultado fiscal.
¿Puedo compensar pérdidas del juego?
En los juegos sin fines publicitarios, el manual indica que las pérdidas pueden compensarse hasta el límite de las ganancias obtenidas en el mismo período. Las pérdidas que excedan de las ganancias no se computan fiscalmente como una pérdida adicional.
¿Existe un tipo impositivo único para ganancias de casino?
No debe presentarse un porcentaje único como regla general. Estas ganancias se integran en la base imponible general y el efecto final depende del conjunto de la declaración y de las circunstancias del contribuyente.
¿Puedo usar el Manual de Renta 2025 para declarar años posteriores?
No de forma automática. El Manual de Renta 2025 corresponde a ese ejercicio, y cada año puede incorporar cambios de redacción, casillas o criterios. Debe consultarse siempre la versión correspondiente al año que se declara.
Qué conservar y revisar de cara a la declaración
La Agencia Tributaria trata las ganancias y pérdidas patrimoniales del juego dentro de la base imponible general y permite, para juegos sin fines publicitarios, compensar pérdidas hasta el límite de las ganancias del período. Para cuentas de juego, el Manual de Renta 2025 señala como referencia la diferencia global positiva entre premios y aportaciones realizadas durante el ejercicio en todas las cuentas del titular.
La consecuencia práctica es mantener registros completos y no confundir retiradas con beneficio fiscal. Esta página ofrece un marco general, no un cálculo individual. Antes de presentar una declaración, debe revisarse el manual oficial del ejercicio correspondiente y, cuando exista complejidad personal, valorar asesoramiento tributario profesional.
Impuestos sobre ganancias de casino online en España — Más sobre este tema en baxter bet casino .
Ver también Retiradas en Baxterbet .
Recomendamos
Contenido creado por el equipo de «Baxterbetcasinoes.com»